日本でフィジカルAIが本格普及しない本当の理由
ロボット大国・日本が、フィジカルAI時代に出遅れている。
この言い方は半分正しく、半分ずれている。日本は出遅れているのではなく、「別の問題で詰まっている」のだ。その問題は技術でも資金でもない。もっと構造的で、もっと根深いところにある。
矛盾した数字から始める
まず現状の数字を確認する。
国際ロボット連盟(IFR)の最新統計(2024年)によると、日本の製造業におけるロボット密度は従業員1万人あたり446台で、世界4位だ。世界平均が132台であることを考えると、日本は世界標準の3倍以上のロボット密度を誇る。ファナック・安川電機・デンソーウェーブといった日本のロボットメーカーは、世界の産業用ロボット生産の38%を占める。文字通り、世界のロボット産業を支えている国だ。
一方でフィジカルAIの競争で何が起きているか。米国ではFigure AIが評価額395億ドルを達成し、Teslaが月産10万台のOptimus生産ラインを計画している。中国ではUnitree RoboticsがG1ヒューマノイドを約1.37万ドルという低価格で展開し、2024年の出荷台数は世界最多水準。中国のロボティクス投資は日本の10倍以上とも言われる。
日本はロボットを「作る」側では世界最強でありながら、フィジカルAIの文脈では「使う」側の設計で後れを取っている。この矛盾の構造を解くことが、日本のフィジカルAI普及の核心課題だ。
「出遅れ」という誤診
よく言われる「日本は出遅れている」という診断は、ずれていると思う。
出遅れているのだとしたら、解決策は「もっと投資する」「もっと速く動く」になる。実際、2026年度予算でフィジカルAI・基盤モデル開発等に約3,873億円が配分された。政府は「日本はこれで世界に打って出る」と宣言している。
しかし投資額の問題ではないとしたら?
「現実世界で動く以上、AI技術の進展だけで自然に普及が進む分野ではない」——これは大和総研の2026年4月のレポートが指摘していることだ。フィジカルAIの社会実装の成否は、技術性能の高さだけでなく、安全性や品質、責任分界といった非技術的条件をどう設計するかにも左右される。
日本が詰まっているのは、技術や資金の手前にある「設計の問題」だ。
構造問題その1——SIer依存が生む「知識の空洞」
日本のロボット導入の主流モデルを理解する必要がある。
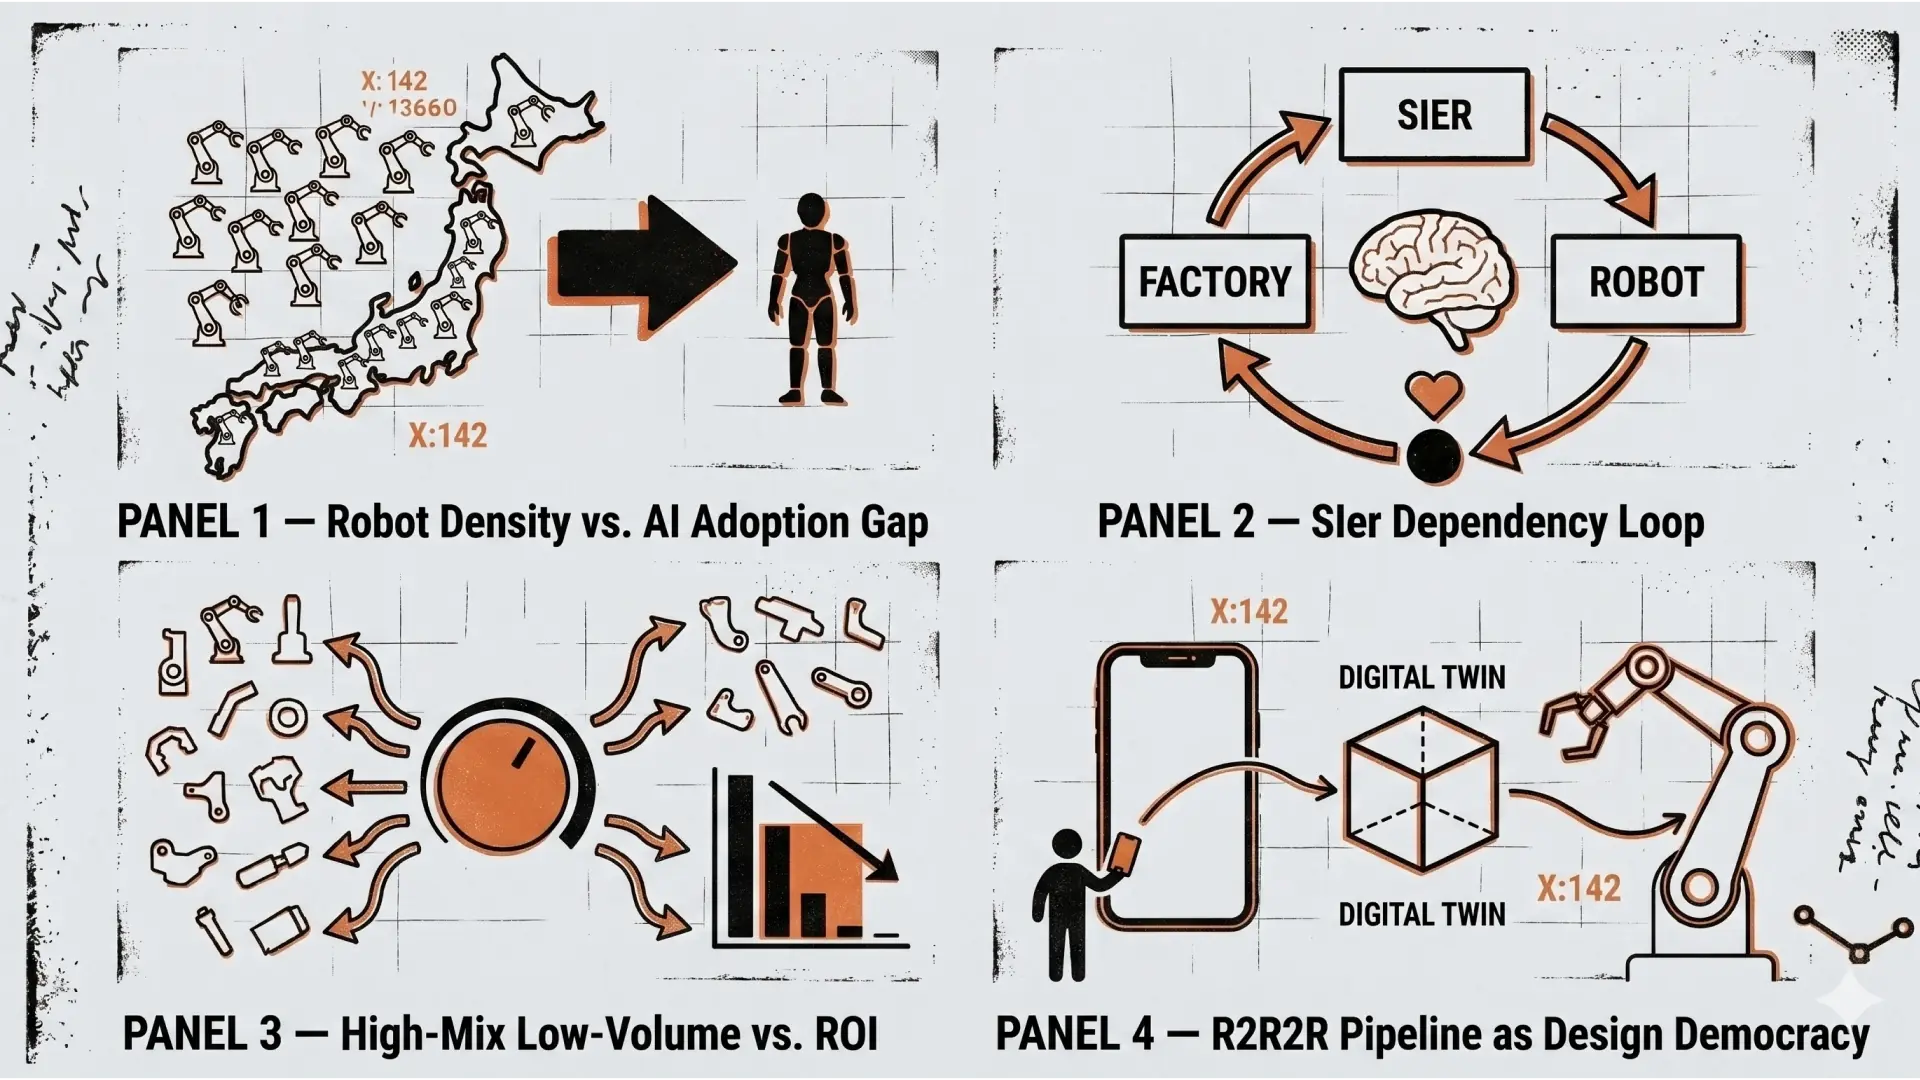
日本では、ロボットを導入する際にSIer(システムインテグレーター)に全面委託するのが標準だ。SIerが現場調査から始まり、要件定義、システム設計、ハードウェア選定、ソフトウェア開発、設置・調整、スタッフトレーニング、保守運用まで、End-to-Endで責任を持つ。
このモデルには明確なメリットがある。専門知識がなくても導入できる。失敗リスクが低い。保守も任せられる。
しかし致命的な副作用がある。企業側に内製知識が蓄積されない。
SIerに設計を任せると、なぜその動作になったのか、どういう論理でパラメータが設定されたのか、企業側には残らない。次の導入でも再びSIerに頼る。このサイクルが繰り返される結果、「知識不足が永続する構造」が固定化する。
経済産業省も「中堅・中小企業が独力でロボットを導入することは困難であり、支援機関の助けが必要」という前提でロボット導入支援パッケージを設計している。これは現実を踏まえた合理的な施策だが、同時にこの前提が何十年も変わらないことへの危機感でもある。
フィジカルAI時代に何が必要か。環境が変わるたびに動作を再設計・再学習できる組織能力だ。物が少し違う位置に置かれたとき、照明条件が変わったとき、新しい製品が追加されたとき——そのたびに「SIerに発注して3ヶ月待つ」では、フィジカルAIの価値を引き出せない。
内製能力のない組織は、フィジカルAIを導入することはできても、フィジカルAIで競争することはできない。
構造問題その2——多品種少量生産との根本的な相性問題
日本の製造業の強みは多品種少量生産にある。自動車部品でも食品でも、品種の多さと品質の高さで差別化してきた。この強みが、ロボット導入のROIを著しく下げている。
大量生産ラインであれば、一度設定したロボットを数年単位で同じ動作で稼働させられる。初期設定コストは薄く広く回収できる。しかし品種が変わるたびに動作を再設定しなければならない場合、工数がかさみ、ROIの計算が成り立たなくなる。
経済産業省の分析資料でも「少量多品種市場(ロングテール市場)に対応するには、個々のニーズに応じたそれぞれのロボットを開発する必要があり、長期の開発期間と高コスト構造から困難が生じている」と明記されている。
この問題の解決策として注目されているのが、汎用ロボットと少量データでの学習を組み合わせるアプローチだ。デジタルツインで仮想空間での動作を事前設計・検証し、そのデータをベースに実機展開する——この流れが、動作設定のコストを構造的に下げる可能性を持つ。
R2R2Rプロジェクトが個人スケールで検証しているのは、まさにこの可能性だ。iPhoneでスキャンしてUnityでデジタルツインを構築し、シミュレーションで動作を最適化してから実機に展開する。このパイプラインが成立するなら、多品種少量の現場でも動作設定のコストを大幅に下げられる。
構造問題その3——「使う人」の視点が設計に入っていない
日本のロボット導入に一貫して欠けているのが、「使う人」の視点だ。
ロボットが動くかどうかと、ロボットが使われるかどうかは、全く別の問題だ。
野村総合研究所はCES 2026のレポートで「ユーザー受容性も普及に向けて非常に重要な要素で、いきなり100点を狙うのではなく、人が介在できる余地を残して『まずは使ってもらえる状態』を先に作ることが重要」と指摘した。WAYMOやZOOXが自動運転タクシーの普及で、定量的な安全データの提示や試乗プランの提供から信頼を積み上げているように——段階的な受容設計が普及の鍵になる。
これを日本の製造現場に置き換えると、問題はさらに深刻だ。
日本の製造業には熟練工の技術への強いリスペクトがある。ロボット導入が「職人の技を否定する」文脈で捉えられることがある。これは感情論ではなく、組織文化として機能している障壁だ。現場の協力なしにロボットは動かない。どんなに精度が高くても、現場スタッフが異常を見て見ぬふりをすれば、すぐに止まる。
NECが2026年3月に発表した技術は示唆的だ。人の動きと心理状態を予測する「世界モデル」を活用し、人の不安を高めないように先回りしてロボットを制御するフィジカルAIを開発した。物理的な安全性だけでなく、「心理的な安全性」をロボット制御に組み込もうとしている。
これはユーザー受容性の問題を、技術で解こうとするアプローチだ。しかし技術だけでは解けない。現場でロボットと人間がどう空間を共有するか、どの工程を誰が担うか、例外が起きたときの引き渡しフローはどうなっているか——これらは設計の問題だ。
SIerは「実装のプロ」だ。しかし「設計のプロ」ではない。ロボットエンジニアは「動かすプロ」だが、「使われる状況を設計するプロ」ではない。この間に落ちている仕事を担う人材が、日本には体系的に存在しない。
構造問題その4——「人がいないから入れるしかない」という切迫感の変化
ここ数年で変わっていることがある。ロボット導入の動機だ。
かつての主な動機は「コスト削減」だった。自動化することで人件費を下げる、生産性を上げる。これは「余裕のある企業の選択」だった。
今は違う。
2024年の賃上げ率は33年ぶりに5%を超えた。中小企業でも4.45%の賃上げが起きている。政府の試算によると、日本の労働人口は2040年までに約1,200万人——約20%——減少する可能性がある。労働政策研究・研修機構の推計では、現状ペースで推移した場合、2040年の就業者数は2022年比で約950万人減少する。
「ロボットを入れたいから入れる」という選択から、「人がいないから入れるしかない」という切迫した動機に変わりつつある。特に地方の中小企業において、これは生存のための適応になっている。
この変化は重要だ。コスト削減目的では、ROIの計算が合わないと導入しない。しかし「人が確保できない」という状況では、ROIの計算軸が変わる。「自動化しないほうがコストが高い」状況が、以前より多くの業種・規模の企業に訪れている。
物流・倉庫業(売上の40〜60%が人件費)、小売(25〜35%)、食品加工(30〜40%)、建設・インフラ(30〜45%)——これらの業種は特に自動化の経済的圧力が強い。
需要は急速に拡大している。しかし「どう実装するか」を設計できる人材は増えていない。この需給ギャップが、日本のフィジカルAI普及の本当のボトルネックだ。
米中との比較——「シミュレーション主権」という問い
米中の戦略と日本の戦略の差を理解するには、データの話が欠かせない。
米国では、GoogleやMetaのような大企業が、ロボティクスの学習に必要な膨大なデータを閉域環境で収集・管理・学習できる構造を築いている。外部とデータを共有する必要がないため、事前学習・フィードバック・モデル更新を高速に回せる。この「閉域型の改善サイクル」が、米国企業が他国に比肩し得ない速度で技術を進化させている大きな要因だ。
中国では「データファクトリー」と呼ばれる施設で、組立・搬送・工具操作などの人手作業を再現し、視覚・力覚・行動データを大規模に蓄積する仕組みが整いつつある。国家主導で実運用に近い条件のデータが集まり、モデル改善と現場適応性の向上が高速に回る体制だ。
日本はどうか。経済産業省は「オープンなデータ基盤の成長を加速させることにより、基盤モデルの開発や社会実装を促進する」という方針を掲げている。米中のプロプライエタリモデルとは異なる、オープン路線での差別化だ。
ただし、いずれのアプローチでも根本的な問いは変わらない。「誰が動作を設計し、そのデータを積み上げるのか」だ。米中が計算資源と量産力で競争しているとき、日本が勝てる場所は「現場の質」だ。日本の製造業が持つ緻密なノウハウ、多品種少量の現場経験、品質への強迫的な執着——これらはロボットの動作設計に転換できる。しかしその転換を担う人材と方法論が、まだ確立されていない。
本当に不足しているのは何か
ここまで4つの構造問題を見てきた。整理すると、全てに共通する欠如が浮かび上がる。
「動くロボット」を作れる人ではなく、「どう動くかを設計できる人」が圧倒的に足りない。
業界横断で不足している能力を3つに整理できる。
現場×エンジニアの翻訳能力。 現場担当者の「こう動いてほしい」をロボットエンジニアが実装できる仕様に変換する能力。エンジニアは実装はできるが現場業務を知らない。現場担当者は業務を知っているが技術的に落とせない。その橋渡しができる人材が採用市場に存在しない。
人とロボットの協働設計能力。 人間とロボットが同じ空間で働くとき、どこに人を置き、どう引き渡すかの全体フロー設計。従来の産業ロボットは「人を排除した環境でロボットを動かす」設計思想だった。人間協調型ロボット(HRC)の設計経験を持つ人材が少ない。
体験検証とイテレーション能力。 実装したロボット動作を「使う人の視点」で継続的に検証・改善するプロセス。ロボット開発は「動いた=完成」になりがちだ。「使える」かどうかを継続的に検証する組織プロセスが、ほとんどの企業に存在しない。
これらは「ロボットエンジニアリング」「UXデザイン」「現場業務知識」のそれぞれ単独では補えない。3つが統合されて初めて機能する。そして大学にも専門学校にも、この3つを統合して教えるカリキュラムはほぼ存在しない。採用で解決できないなら、育成するしかない。しかしその育成の場所も方法論も、まだない。
R2R2Rが検証しようとしていること
このプロジェクトを始めた動機の一つは、ここにある。
SIer依存を解体する可能性の検証。iPhoneとUnityだけでロボットの動作を設計・最適化・実機展開するパイプラインが成立するなら、専門的な設備も大規模な予算もなく、動作設計のサイクルを回せる。これは「設計の民主化」の一つの形だ。
多品種少量への対応可能性の検証。デジタルツインで仮想空間の動作検証を先行させることで、実機への実装コストを下げられるなら、品種変更のたびにゼロから再設計するコストが変わる。
「使う人の視点」を動作設計に組み込む方法論の模索。UXデザインの考え方をロボットの動作設計に持ち込むことで、「動くロボット」から「使われるロボット」へのギャップを埋める試みができる。
これらはまだ仮説だ。実機で検証中だ。しかしこの仮説が成立したとき、日本のフィジカルAI普及の壁の一部は構造的に解決できる可能性がある。
日本のフィジカルAIに必要なもの
日本のフィジカルAI普及の壁は、技術でも資金でもない。
ハードウェアは世界最高峰がある。AIのプラットフォームはNVIDIAやGoogleのものを使える。資金は政府が数千億円規模で配分した。
それでも普及が進まない理由は構造的だ。SIer依存で内製知識が育たない。多品種少量とロボットの相性が悪くROIが見えない。現場の受容性を設計する人材がいない。そしてこの全てを解決できる人材——現場業務・技術・体験設計の3つを統合できる人——が、育成の場所も採用市場も存在しない。
日本企業が製造業のデータを活かしてAI領域で深く関与できる機会は、まだある。しかしその機会を活かすために必要なのは、投資額でも技術力でもなく、「物理システムに設計思考を適用できる人材と方法論」だ。
フィジカルAIの時代に日本が勝てる場所があるとすれば、それは「現場の質を動作に変換できる力」だと思う。その力を個人レベルから実証しようとしているのが、このプロジェクトだ。