計算資源のそばで実世界データを取る ― 秋田2兆円計画をロボティクスから読む
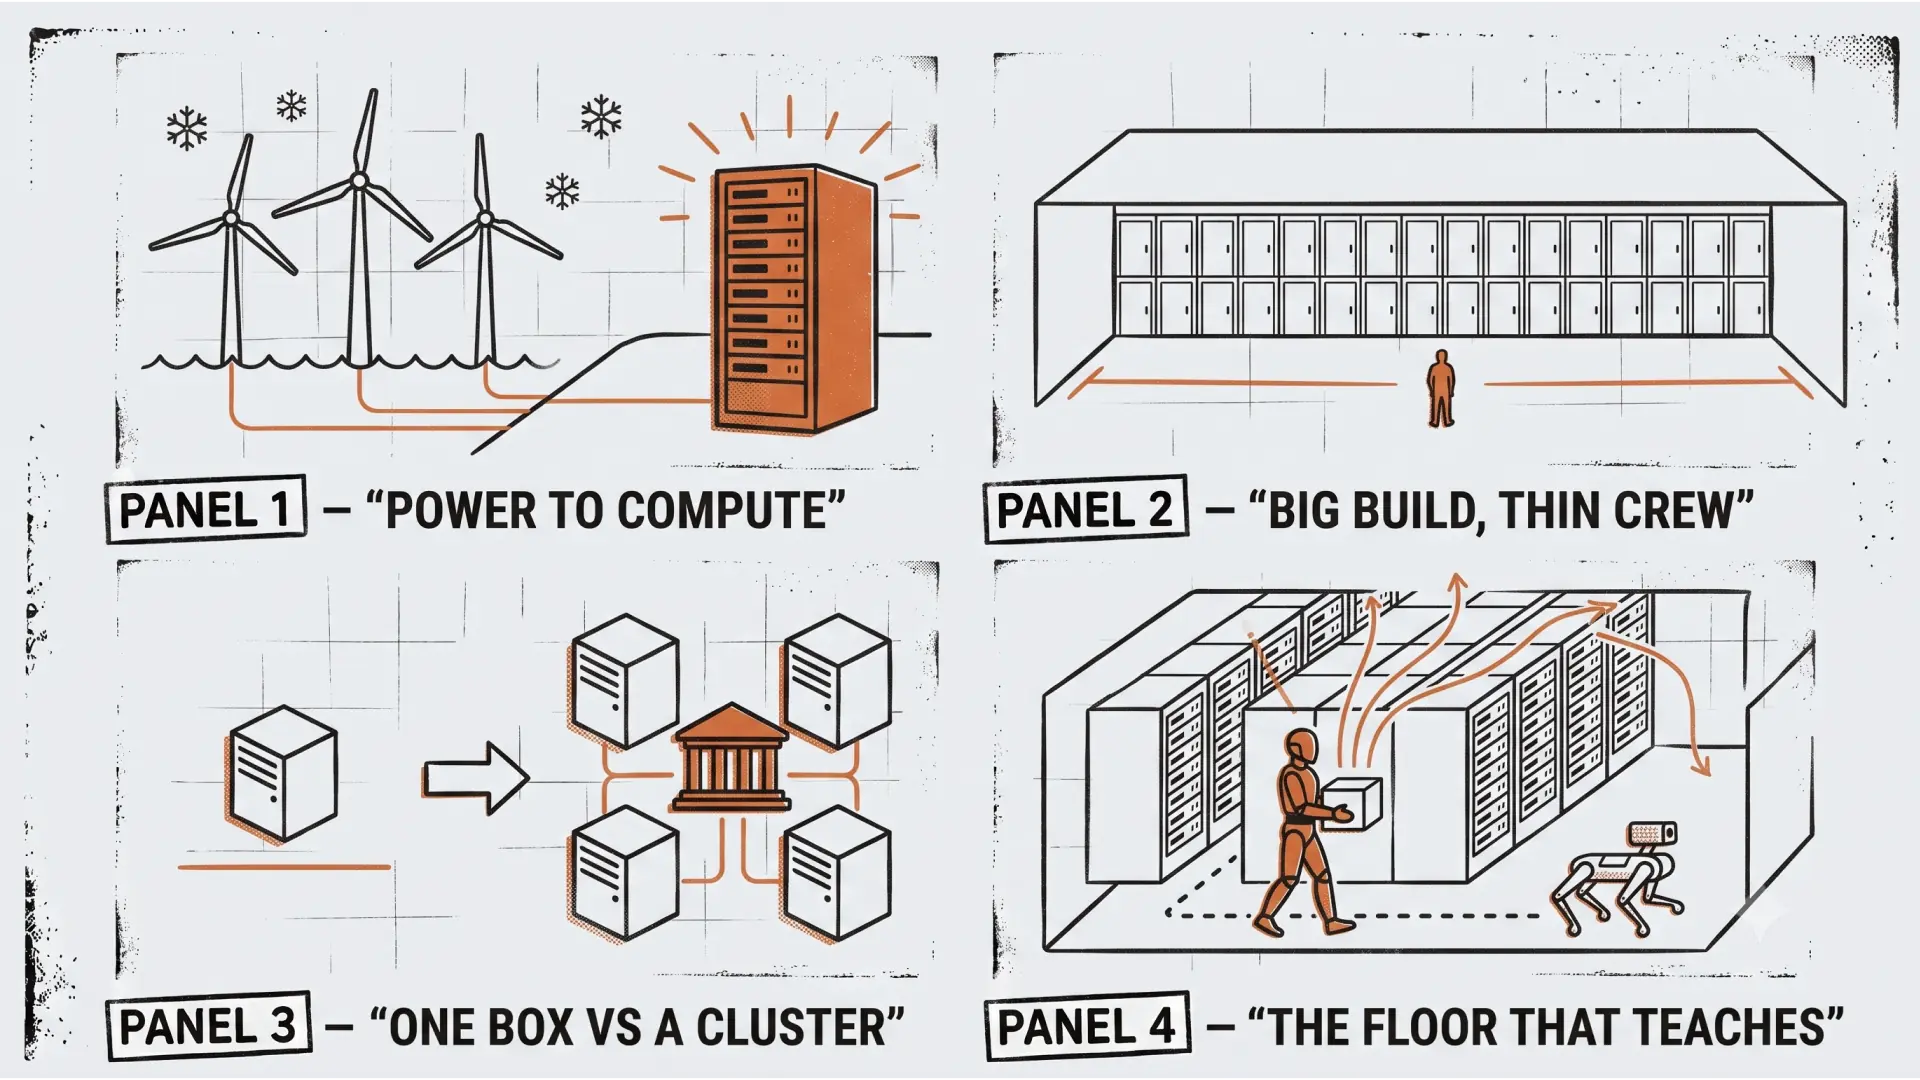
秋田市に日本最大級のAIデータセンターを建設する計画が、2026年8月6日に報じられた。整備費2兆円規模、500メガワット級、運用開始は2030年代前半を目指す。県沖で進む洋上風力発電の電力を使い、アラブ首長国連邦が投資する方向で協議が進んでいる。
この記事は、その計画をロボティクスの側から読んだ記録である。データセンターに常駐する人は何人なのか。データセンターにロボットは入っているのか。そして、計算資源のすぐそばで実世界のデータを取るという動きが、いま実際にどこで始まっているのか。
きっかけはSNSに流れてきた一件の投稿だった。以下、調べながら考えた過程をそのまま残す。
秋田市に建設される500メガワット級データセンターの計画内容
最初に目に入ったのは、深津貴之さんの投稿だった。「秋田県に兆単位のデータセンターが完成する場合、東北の都市はほぼ100%、長期で秋田県に集約されるのでは…!?」という内容で、超巨大データセンターを持つ地方都市は高確率で生存する、横須賀より秋田が先にモデルケースになりそうだ、と続いていた。
— 秋田にそんなにデカいデータセンターができるのか
秋田にそんなにデカいデータセンターできるの?
報道を確認すると、事実だった。計画を進めているのは、秋田市に本社を置くIT企業「エスツー」と、米国とUAEに拠点を置くIT企業「ビットグリット」。建設候補地は秋田市の下新城地区工業団地と北部工業団地。データセンターは500メガワット規模で、日本最大規模の施設になる。整備費は2兆円規模で、一部をUAEが投資する方針を示している。運用開始は2030年代前半を目指す。
前年10月にはビットグリット、エスツー、秋田市の3者がAIデータセンターの立地を見据えた連携協定を結んでいた。県の沖合で進む洋上風力発電事業の電力を活用する計画で、日本の安全性や再生可能エネルギーの活用が評価されたという。
鈴木知事は「最終決定の段階ではないが、非常にいい感触を受けている。このプロジェクトだけではなく、長い間秋田県が再エネ事業を積極的に進めてきた、その意義が形になってきた表れ。企業誘致案件ではかつてない規模だと思う」とコメントしている。8月19日にはUAEの特命全権大使らが県内を訪れ、知事や秋田市の沼谷市長と面会する予定になっている。
一方で、地元紙は膨大な電力と水の供給が課題だと指摘している。500メガワットは、県内の電力需要と比べても小さくない水準である。洋上風力の進捗と送電網の整備次第という前提が付く。
データセンターの常駐雇用は500メガワットで100〜150人
エネルギー政策のない県は生き残れない。良質な雇用も生まれるだろう。そう考えるのが自然な流れだった。
まぁでも秋田県なんてエネルギー政策ないと生き残れないから決まった方がいいだろうね。良質な雇用も生まれるだろうし。
— 雇用について、業界の実数はどうなっているか
ここで数字を確認した。データセンターの常駐雇用は、規模の割に薄い。
100メガワット超の大規模施設では0.2〜0.3人/メガワットが目安とされる。最も自動化されたキャンパスでは100メガワットあたり20〜30人で回るという報告もある。500メガワット級にこれを当てはめると、常駐は100〜150人程度になる。2兆円の投資に対して、この数字である。
他地域の実例を並べると、水準がはっきりする。
事例 | 投資額 | 恒久雇用 |
|---|---|---|
Google/オクラホマ州メイズ郡 | 30億ドル超(2011年以降) | 約400人(複数棟・数百メガワット) |
AWS/バージニア州 | 350億ドル(2040年まで) | 1,000人(17年間で) |
Ark Data Centers/オハイオ州 | 1.36億ドル | 10人 |
Microsoft/アイオワ州 Project Alluvion | 売上税還付1,800万ドル | 86人 |
Microsoftのアイオワの案件は、1職あたり約41.8万ドルの公費が投じられた計算になる。
雇用が「良質」かどうかも一様ではない。データセンターの保守運用職は、地域の中央賃金より高いことが多い一方で、AI研究者のような職種とは別物である。鈴木知事が言う「AI関連の研究者が集まる」状態は、データセンターの常駐雇用とは別の経路で起きなければならない。
単独施設では情報産業の雇用が増えないという実証結果
100〜150人程度 少ないね。データセンターそのものの常駐での雇用は大したことないね。 それ以外の部分で人や企業が集まるか?が重要かな。
— では、集積は起きるのか。何がそれを決めているのか
ここが記事の中心の問いになった。
この点については、実証研究がある。ブルッキングス研究所が2026年5月に公表した分析は、全米約770施設・93郡を合成コントロール法で分析し、約3,000郡を対照に置いたものだ。合成コントロール法とは、データセンターが来なかった場合にその郡がどう成長していたかを、似た条件の他の郡の組み合わせで作り、実際の結果と比べる手法である。
結果は次のようになっている。
データセンターが来た郡は、総民間雇用が5〜6年で4〜5%増、建設雇用は11%増、情報産業(IT・通信・ソフト)雇用は22%増
ただし施設が来る前から成長が速かったため、トレンドを差し引かない素朴な比較は効果を3倍過大評価する
施設タイプで結果が分かれる。ハイパースケール(自社運用型)は情報産業の集積を生むが、コロケーション(賃貸型)は建設需要は生むが集積を生まない
施設数で結果が分かれる。単独施設では情報産業雇用に有意な効果がない。4施設以上のクラスターで情報産業雇用が23%増える
コロケーションが集積を生まない理由は単純だ。ニューヨークの銀行がダラスのサーバーラックを借りても、ダラスでIT職は増えない。計算が行われる場所と、その計算を使う人がいる場所は、別でよい。
補助金についての発見も併記しておく。ハイパースケール郡では補助金は総建設投資の約2%にすぎず、立地決定は電力・土地・光ファイバーで決まり、税優遇では決まらない。一方でコロケーション郡では補助金が投資の62%を占める。雇用効果が最も小さい施設に、最も多くの補助金が出ている構図になっている。
集積が起きた地域と起きなかった地域
数字だけでは判断材料が足りないので、実際に何が起きたかを地域ごとに見た。
集積が起きた側
米バージニア州ラウドン郡は、世界最大のデータセンター集積地である。稼働3,000万平方フィート超、データセンター関連で1万2,000人超の雇用があり、施設内には3,500超のテック企業が入居している。税収の効果が大きく、2024年時点で郡の固定資産税収の約半分をデータセンターが稼いでいる。ある試算では、データセンターがなければ住宅用不動産税率は約91%上昇し、典型的な世帯の負担が年約5,800ドル増えるとされる。
出発点は2008年の金融危機だった。住宅偏重で税基盤の3分の1を一夜で失ったため、経済開発局が意図的にデータセンターへ多角化した。意図的な戦略と、規制の設計と、全米平均比28%安い電力が揃った結果である。
スウェーデンのルレオは、北極圏の都市にFacebookが欧州初のデータセンターを置いた事例だ。直接雇用は約2,200人で、うち3分の2が地元とされる。注目すべきは接続の作り方で、ルレオ工科大学がICT研究の人材を供給し、ルレオ・サイエンスパークが受け皿になり、Facebookはそのサイエンスパーク内にTechnology Deployment Centerを設置した。北スウェーデンは現在、欧州最大級のサーバークラスター地域になっている。
千葉県印西市は国内の代表例で、30棟超のデータセンターが集積し、合計受電容量は公表値で535メガワットに達する。固定資産税は2011年の76億円から2023年に126億円へ増え、うち約50%がデータセンター由来とされる。ただし市の担当課は「関わる人材が限られるデータセンターは雇用創出にはあまりつながらないが、固定資産税が桁違いに増え、教育・子育て・インフラの財源に充てている」と説明している。集積したのは施設と税収であって、必ずしも人材ではない。
限定的だった側、あるいは代償が出た側
アイルランドのダブリンは、欧州のデータセンター先駆者だったが、電力系統が限界を迎えた。中央統計局によれば、データセンターが計量電力消費に占める割合は2015年の5%から2023年に21%へ上昇し、四半期消費は同期間で約473%増えた。2021年に規制当局が事実上のモラトリアムを敷き、2022年からダブリンでの新規接続が凍結された。2025年12月に解除されたが、新規のデータセンターには自前の発電・蓄電と、年間需要の80%を新規再エネで賄うことが義務づけられた。
米国のPJM系統(13州・6,500万人)では、容量市場費用が1年で22億ドルから147億ドルへ約500%急騰した。独立市場監視機関の分析では、データセンターがこの価格上昇の63%、金額にして93億ドルを占めるとされる。2025年11月には電気代高騰への住民の反発がバージニア州とニュージャージー州の知事選を左右した。
税優遇の費用対効果にも検証がある。バージニア州の議会調査機関JLARCが2024年に出した分析では、データセンター売上税免除について、免除1ドルにつき州の新規税収は平均48セントだった。差し引きでマイナスということになる。
秋田の文脈で押さえておくべきなのは、再エネの地元還元も自動ではないという点だ。県内の洋上風力については「外資と大企業のみ潤い、地元に残るのは健康被害」という批判が地元にあり、2025年8月には由利本荘沖・能代三種男鹿沖で事業者が撤退を表明している。
集積した地域に共通していた、大学と計算資源の2つ
成功事例を並べると、共通する作りが見えた。
ルレオはルレオ工科大学とサイエンスパークが接続役になっていた。米ウィスコンシン州ではMicrosoftがデータセンター投資と並行して、UW-Madison・UW-Milwaukeeとの研究ラボと、州初のDatacenter Academy(5年で1,000人超育成)を作っている。ニュージャージー州ではCoreWeaveが州内にデータセンターを建設しつつ、プリンストン大学・Microsoft・州経済開発庁とAIハブの創設パートナーになり、州と共同でスタートアップに2,000万ドルを投資している。
ブルッキングスの政策提言はこの構造を明示している。標準的なデータセンター開発モデル、つまり迅速な取引と不透明な交渉は、短期の建設雇用と税収を生むが、持続的な地元経済の上振れをほとんど生まない。地域はデータセンター交渉を孤立した不動産取引としてではなく、エコシステムを形づくる契機として扱い、インフラへのアクセスと引き換えに、地元のイノベーション・人材・産業強化へのコミットメントを取引すべきだとしている。
具体的には、迅速な許認可と引き換えに、地元大学への計算資源の提供、研究開発提携、人材育成、AIスタートアップへの投資を取引の中核に据えるという設計になる。
つまり、集積した地域に共通していたのは次の2つだった。
大学が接続役として存在し、実際に組んでいること
地元から計算資源にアクセスできる仕組みが、立地条件の交渉に入っていること
秋田に当てはめると、県立大学システム科学技術学部(情報工学科でIoT・AI・データサイエンス、経営システム工学科でデータサイエンス)と、秋田大学情報データ科学部(防災・エネルギー情報と知能ロボティクス分野)が候補になる。この2校に計算資源の枠が確保されるかどうかは、誘致が確定する前の段階でしか交渉できない項目である。
データセンターにロボットが入っているかを調べた結果
ここまでは経済の話で、本来の関心はその先にあった。
それならロボット関連も来てほしいね。
— そもそもデータセンターにロボット導入はあるのか
500MW級DCの運用人員とロボット導入事例 について調べてみてください。そもそもデータセンターにロボット導入があるのか?は興味あります。
答えは「ある。ただし想像とはだいぶ違う形で」だった。3つの層に分かれている。
第1層:巡回・点検(すでに実運用)
Boston Dynamicsの四足歩行ロボットSpotが、大手データセンターの警備・点検に使われている。フェンスの巡回、機器点検、屋内での熱異常・水漏れ・水たまり・異音・扉の開けっ放しの検知などが用途とされる。価格はペイロード次第で17.5万〜30万ドル、回収期間は概ね2年と説明されている。データセンターの敷地はサッカー場900面を超えることもあり、人が巡回するには広すぎる。
ハイパースケーラー向けにラック移動などの重量物作業と反復作業をロボットへ移した事例もあり、標準的な展開・運用プロセスが3か月で立ち上がり、複数のロボット製品が1年以内に本番投入されたという報告がある。
第2層:サーバー交換など器用な作業(まだ進んでいない)
こちらは繰り返し頓挫している。データセンター業界誌DCDの分析によれば、Googleは自社のハイパースケール施設について「倉庫に近い」としつつ複雑さを警戒しており、より高度なロボットの導入には慎重である。過去にもKAISTの巡回ロボットSCOUTがアームを付ける続報を出せないまま終わるなど、ラック作業の自動化は成立していない。
同じ分析に、この分野が進まない理由を端的に示す指摘が引かれている。サーバーラックは50年以上変わっておらず、データセンターでこれほど長く生き延びた技術は他にない、というものだ。人が手を入れる前提で設計された筐体を、そのままロボットに扱わせようとすれば難しくなる。ハードウェアの側が変わらない限り、この層は動かない。
第3層:データセンターがロボットの学習環境になる(始まったばかり)
3つ目が最も新しい。
Hyperscale Data社(NYSE American: GPUS)は、ミシガン州Dowagiacの30メガワットのAIデータセンター内、61.7万平方フィートの施設のうち約10万平方フィートを、子会社Omnipresent Roboticsのロボティクス研究・試験拠点に転用した。中国AgibotからヒューマノイドOPR-R2を143台・1,340万ドルで調達し、2026年7月16日に1台目を組み立てている。
最初の30台はモデル訓練ラボに配属され、データセンター従業員と並んで働きながら、実世界の訓練データ(視覚・空間・動作・相互作用)を生成する。同社の枠組みでは、データセンターは計算インフラであると同時に、ヒューマノイドの制御された物理訓練環境になる。次のAIは従来のデジタルデータセットに加えて実世界データと物理システムの訓練に依存する、という前提に立っている。
ただしこの案件は論争を伴っている。騒音で住民が2025年5月に集団訴訟を起こし、中国製ロボットと制御ソフトの輸入について地元選出の下院議員が安全保障上の懸念を表明している。3年で500超の雇用創出を見込むとしているが、これは見込みであって実績ではない。
同種の動きとして、NVIDIAとFoxconnがヒューストンの新工場でAIサーバーの組立にヒューマノイドを使う計画を進めている。NVIDIAはヒューマノイド基盤モデルIsaac GR00Tと、工場のデジタルツインを設計するOmniverseを提供する。計算機を作る工場で、その計算機で学習したロボットが働く構図になる。
計算資源のそばに物理環境を置くことの意味
「計算のそばで物理データを取れること」に広がりつつある これが実現したら優位性が出て良さそうだけどね。
— それは秋田の優位性になるのか
ここは正直に分けて考える必要があった。
物理AIの学習は、データ生成が計算と物理環境の往復で回る。シミュレータを回して、実機で確かめて、パラメータを直す。この1周が短いほど開発が速くなる。だから計算資源と実機が同じ場所にあれば有利になる、というのは正しい。
ただし、ネットワークが十分に速い現在、計算だけなら物理的に隣にある必要はない。東京から秋田のGPUを借りても遅延は問題にならない。したがって「秋田にデータセンターがある」こと自体が優位性になるのではない。
優位性になるのは、秋田に物理環境の側を持っている人がいることのほうである。計算は誰でも借りられるが、雪の中を走らせた実データや、人手不足の現場で人とロボットが並んだ記録は、そこにいる人しか取れない。
そう考えると、データセンターが来ることで秋田が得るものの本体は、計算資源そのものよりも、AI関連の人と企業が秋田を見る理由のほうかもしれない。物理データを持っていることの価値は、見てもらえなければ発生しない。
「AI関連の人と企業が秋田を見る理由」のほうが本体 まぁそれはそうだね。なんかメリットがないとこないだろうし。
そのメリットとして秋田が用意できる材料は、おそらく3つある。
電力が安く大量にある(計画が進めば付いてくる。県の領域)
現場データが取れる(雪、高齢化、一次産業、過疎地の物流。他所では取れない条件だが、取って公開している人がいて初めて外から見える)
やっている人がいる(企業が地方を検討するとき、最終的に効くのは現地にカウンターパートがいるかどうか)
3番目は自然発生しない。ここが、電力や気候と違って政策では作れない部分になる。
この記事で確認できたこと
調べた結果を整理する。
論点 | 確認できたこと |
|---|---|
常駐雇用 | 500メガワット級で100〜150人程度。2兆円の投資規模とは桁が合わない |
集積の条件 | 単独施設では情報産業雇用に有意な効果なし。4施設以上のクラスターで23%増 |
施設タイプ | ハイパースケール(自社運用)は集積を生む。コロケーション(賃貸)は生まない |
分けた要因 | 大学が接続役として組んでいること、地元から計算資源にアクセスできること |
巡回・点検ロボット | すでに実運用。Spotが熱異常・水漏れ・異音を検知。回収期間約2年 |
サーバー交換ロボット | 進んでいない。ラックが50年変わっていないため |
学習環境としてのDC | 始まったばかり。ミシガンで143台のヒューマノイドが実世界データを生成中 |
秋田について現時点で分からないのは、この施設がハイパースケール型なのかコロケーション型なのか、である。ここが集積の有無を分ける最大の変数であり、報道からは読めない。8月19日のUAE大使来県以降、具体化するはずの部分になる。
計算のそばに物理環境を置く動きは、すでに始まっている。計算資源は借りられるが、その土地でしか取れないデータは借りられない。