フィジカルAI市場の設計者不足。関心はあるのに実装できる人がいない理由を考察する
シミュレーションフェーズが終わった。実機展開の準備を進めながら、ふと立ち止まった。フィジカルAIとロボット業界に今何が起きているのか、一度ちゃんと数字で見ておきたかった。
調べてみたら、構造がくっきり見えた。
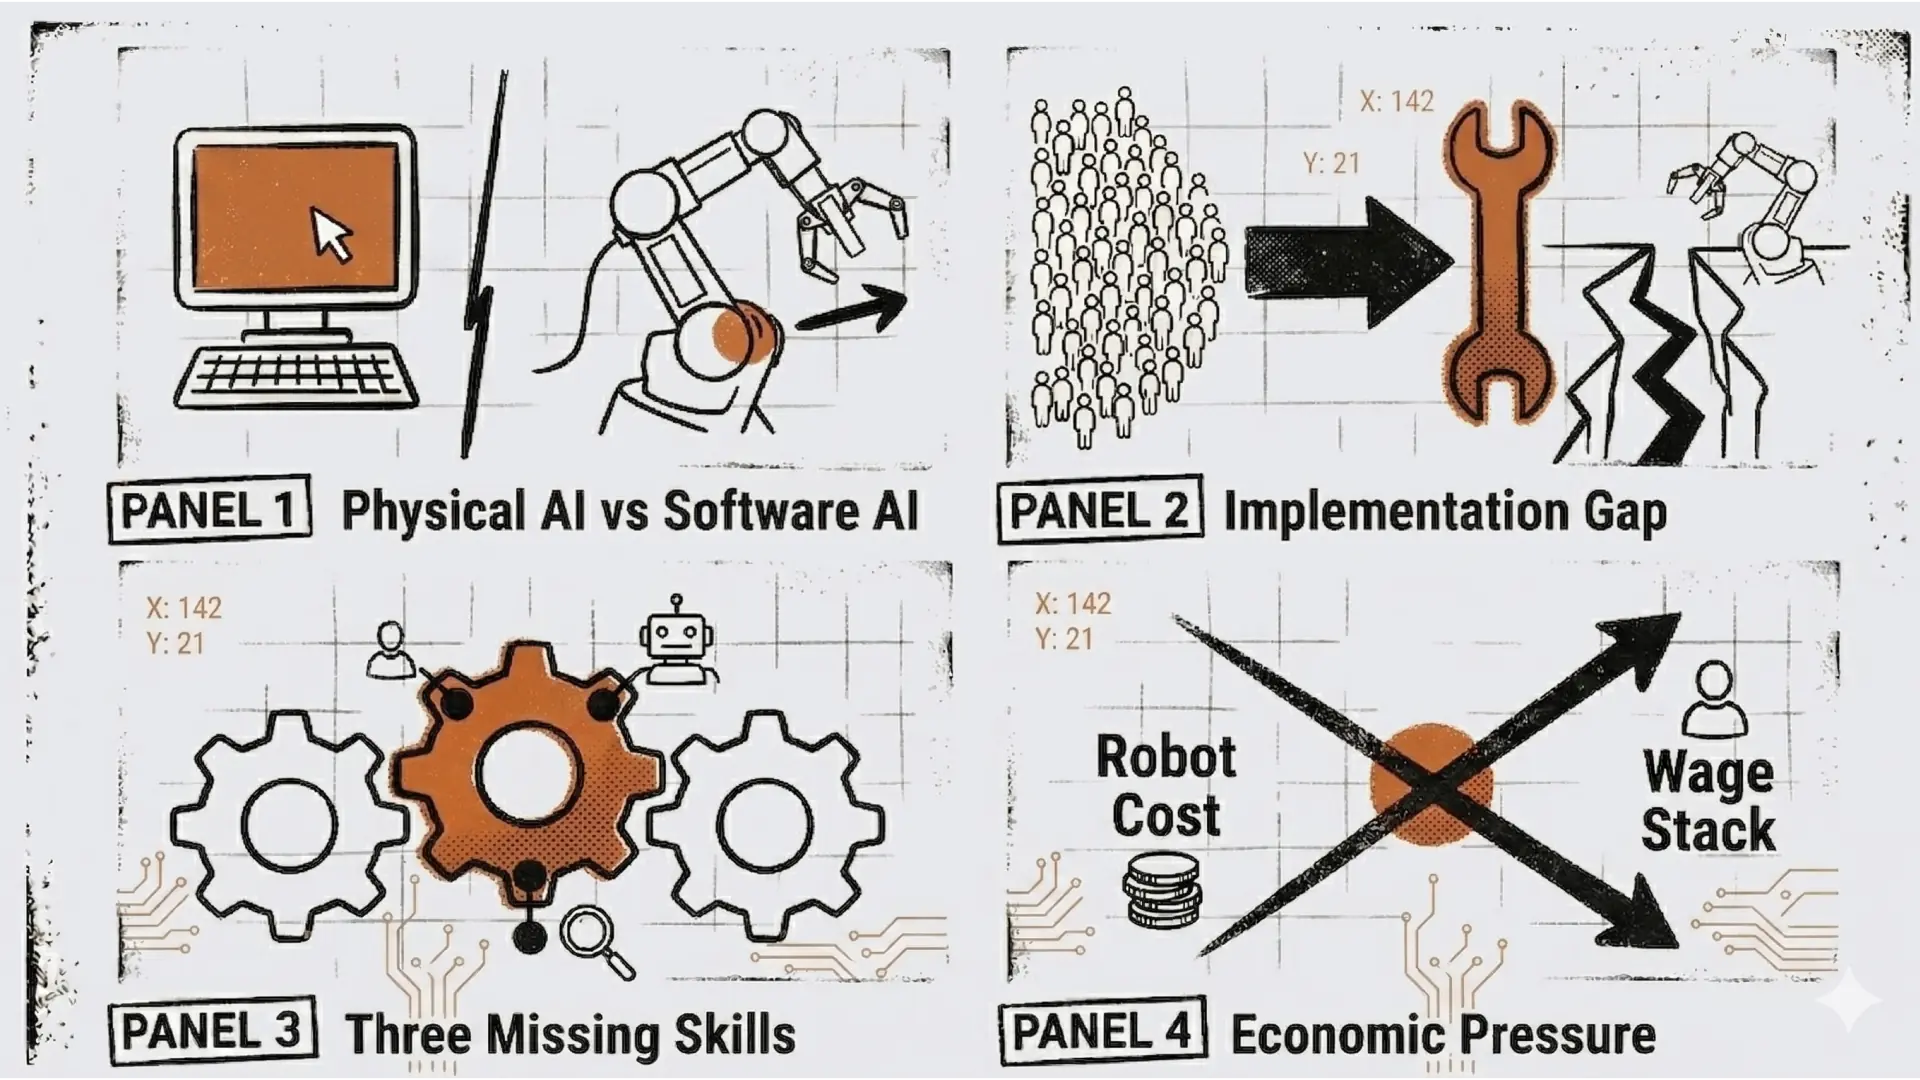
フィジカルAIとは何か——他のAIとの違い
まず前提を整理する。「フィジカルAI」という言葉は最近急速に使われるようになっているが、従来のAIと何が違うのか。
従来のAI(ソフトウェアAI)は、デジタルの世界だけで完結する。文章を書く、画像を認識する、データを分析する——入力も出力もすべてデータだ。
フィジカルAIはその名の通り、物理世界に干渉する。センサーで現実を認識し、アクチュエーターで現実を動かす。入力は現実空間のデータで、出力は物理的な動作だ。
比較軸 | ソフトウェアAI | フィジカルAI |
|---|---|---|
動作環境 | デジタル空間 | 物理空間 |
入力 | テキスト・画像・データ | センサー・カメラ・LiDAR |
出力 | テキスト・画像・予測値 | モーター・アクチュエーター・物理動作 |
失敗のコスト | 低い(やり直しが容易) | 高い(物理的損傷・安全リスク) |
環境の変動 | 少ない(データは固定) | 多い(現実は常に変化する) |
代表例 | ChatGPT・画像生成AI | ロボットアーム・自動運転・ドローン |
フィジカルAIが難しい理由は、「現実はコントロールできない」という一点に尽きる。データセットの中であれば、同じ入力に対して同じ出力が保証される。しかし物理空間では、照明が変わり、物の位置がずれ、人間が割り込んでくる。その変動に対応しながら安全に動き続けることが求められる。
2026年が転換点になる理由——なぜ「今」なのか
フィジカルAIへの関心は以前からあった。ではなぜ今、これほどの勢いで市場が動いているのか。
ハードウェアのコストが下がった
産業用ロボットの価格は過去10年で大幅に低下している。かつて数百万円以上した6軸ロボットアームが、今では数十万円台から入手できる。センサー類も同様だ。LiDARは5年前の10分の1以下の価格になった。
ハードウェアの民主化が、導入を検討できる企業の母数を一気に拡大した。
汎用AIモデルが使えるようになった
GPT-4以降の大規模言語モデル、Segment Anything等の汎用ビジョンモデル——これらを「部品」として使えるようになったことで、ゼロから知覚AIを開発しなくてもロボットに「見る・判断する」能力を与えられるようになった。
以前は「ロボットに物体を認識させる」だけで数ヶ月のAI開発が必要だった。今は既存モデルのファインチューニングで数週間に短縮できる。
シミュレーション環境が充実した
NVIDIA Omniverse、Unity Robotics、Isaac Simなど、物理シミュレーション環境が急速に整備された。実機を購入する前にデジタル空間で動作を検証できる環境が、個人レベルでも使えるようになった。
これら3つの変化が重なった結果、「フィジカルAIを試せる」企業・個人の数が一気に増えた。2026年は、その試行が本格導入へ移行しはじめる最初の年になるとみられている。
変化 | 5年前 | 現在 |
|---|---|---|
6軸ロボットアームの価格 | 数百万円〜 | 数十万円〜 |
LiDARセンサーの価格 | 100万円超 | 10万円以下も登場 |
物体認識AIの開発期間 | 数ヶ月 | 数週間(既存モデル活用) |
シミュレーション環境 | 大企業・研究機関のみ | 個人でも利用可能 |
日本市場固有の課題——なぜ日本は特に遅れているのか
グローバルで見るとフィジカルAI導入のリードはアジア太平洋地域とされているが、日本は同地域の中でも特殊な事情を抱えている。
「自動化=省人化」への文化的抵抗
日本の製造業は「熟練工の技術」への強いリスペクトがある。ロボット導入が「職人の技を否定する」文脈で捉えられることがある。これは技術の問題ではなく、組織文化の問題だ。
SIer依存の構造
日本のロボット導入は、SIer(システムインテグレーター)に全面委託するモデルが主流だ。SIerが設計・構築・保守まですべてを担う。
これにより企業側に内製知識が蓄積されない。次の導入でもSIerに頼る、というサイクルが続く。「知識不足」が永続する構造になっている。
多品種少量生産との相性問題
日本の中小製造業に多い多品種少量生産は、ロボット導入の費用対効果が出にくい。大量生産ラインなら一度設定したロボットを長期間同じ動作で動かせるが、品種が変わるたびに再調整が必要になると、工数がかさむ。
この課題の解決策として注目されているのが、「動作の再設定コストを下げる」アプローチだ。ティーチングペンダントで手動設定するのではなく、デジタルツインを使って仮想空間で事前に動作を設計・検証してから実機に展開するパイプラインが、このボトルネックを崩す可能性がある。
課題 | 内容 | 影響 |
|---|---|---|
文化的抵抗 | 熟練技術への強いリスペクトとロボット化への抵抗感 | 導入判断が遅くなる |
SIer依存 | 自社に知識が蓄積されない構造 | 知識不足が永続する |
多品種少量生産 | ロボット設定変更のコストが高い | ROIが計算しにくい |
人材不足 | ロボット×UX×現場業務を兼ねる人材が育成されていない | 実装を担える人がいない |
SIerの現状と限界
フィジカルAI導入の現場で中心的な役割を果たすのがSIer(システムインテグレーター)だ。しかしSIer自身も、市場の変化に追いつけていない。
SIerが担っていること
SIerはロボット導入のフルスタックを担う。現場調査から始まり、システム設計、ハードウェア選定・調達、ソフトウェア開発、設置・調整、スタッフトレーニング、保守運用まで、End-to-Endで責任を持つ。
フェーズ | SIerの業務 |
|---|---|
上流(1〜3ヶ月) | 現場調査・要件定義・ROIシミュレーション・技術選定 |
中流(2〜6ヶ月) | システム設計・PoC開発・動作プログラム作成・UIプロトタイプ |
下流(3〜12ヶ月) | 本実装・既存システム統合・受け入れテスト・本番移行 |
運用(1年〜) | 保守・モデル再学習・パラメータ調整・障害対応 |
SIerの限界
SIerが「動くロボット」を作れることは前提だ。しかし3つの領域で限界が見えている。
1. 動作の体験品質設計ができない SIerのエンジニアは「ロボットが指定通りに動くこと」を目標に設計する。「人がロボットと一緒に働いたときに自然に感じるかどうか」を評価する視点は、通常SIerの設計プロセスに存在しない。
2. スキャン→シミュレーション→実機の低コストパイプラインが守備範囲外 大企業向けの重厚なソリューションが主戦場のSIerにとって、iPhoneスキャン起点の軽量アプローチは守備範囲外だ。
3. 動作設計の工数が毎回ゼロリセットされる 現場が変わるたびに、動作設計を一から作り直す。ロボットベンダーが変わると、前回作った動作データは使えない。工数の大部分が「再設計」に消えている。
SIerは「実装のプロ」だ。しかし「設計のプロ」ではない——という構造上の限界が、市場のギャップを埋めきれていない。
しかし実装が追いついていない
では現場は何に詰まっているのか。
小売・消費財企業の約60%が「ロボティクスの社内知識不足とROIの不確実性」を導入の障壁として挙げている。42%の企業が、エンドツーエンドのロボティクスソリューションプロバイダーを見つけることに大きな困難を感じている。
なぜROIが見えにくいのか
フィジカルAI導入のROI計算が難しい理由は3つある。
1. 初期投資が多層にわたる ハードウェア購入だけでは終わらない。システム統合、専用インフラ整備、スタッフトレーニング、安全プロトコル対応——これらすべての費用がROI計算に乗ってくる。ソフトウェアのみのAI導入と比べて、コスト構造が圧倒的に複雑だ。
2. タイムラインが長い 導入から効果が出るまでの期間が、ソフトウェアAIより長い。物理的な環境への適応、スタッフの習熟、例外ケースへの対応——すべてに時間がかかる。
3. 失敗リスクが可視化されている ロボットは「見える」。ソフトウェアのバグは画面の中で起きるが、ロボットの失敗は現場で起きる。人間が目撃する。それが心理的障壁になっている。
「関心はある。でも実装できる人が社内にいない。」——この構造が、業界全体に横たわっている。
では「実装できる人がいない」の中身は何か。業界別に分解した。
業界別「実装ギャップ」の中身
製造業
最も導入が進んでいる業界でさえ、実装ギャップは大きい。
不足している実装業務 | 内容 |
|---|---|
ロボット動作設計 | どの工程をロボットに任せるか、人とどう分担するかの設計 |
デジタルツイン構築 | 工場ラインを仮想空間で再現し、シミュレーション→実機検証のパイプライン整備 |
センサーキャリブレーション | カメラ・LiDAR・力覚センサー等の実環境チューニング |
例外処理設計 | ロボットが想定外の状況に遭遇した時、人間にどう引き渡すかのフロー設計 |
「動かす」技術はある。「どう動かすか設計する」人材がいない。
物流・倉庫
AMR(自律移動ロボット)の導入が急増している業界。ハードウェアは揃いはじめているが、それを「使いこなす」設計が追いついていない。
不足している実装業務 | 内容 |
|---|---|
施設レイアウトとロボット動線設計 | 倉庫内の棚配置・通路幅とロボットの動きを最適化する設計 |
フリートマネジメント設定 | 複数台のロボットが衝突・渋滞しないようオーケストレーションする設計 |
WMS連携 | 既存の倉庫管理システムとロボットをデータレベルでつなぐ統合作業 |
ピッキング精度チューニング | 汎用の物体認識モデルをクライアントの商品SKUに合わせてファインチューニング |
特に「ピッキング精度のチューニング」は、商品の形状・光沢・包装の違いによって認識精度が大きく変わるため、導入のたびに調整が必要になる。これが想定外の工数として現れている。
医療・ヘルスケア
外科ロボット・搬送ロボット・リハビリロボットが急拡大している分野。技術的な難易度に加えて、規制対応と人命に関わる安全設計が求められる。
不足している実装業務 | 内容 |
|---|---|
臨床ワークフローへの組み込み | 医療従事者の動線・手順に合わせたロボット操作フローの設計 |
スタッフ向け操作UI設計 | 医師・看護師がストレスなく使えるインターフェース設計 |
規制対応ドキュメント整備 | 薬機法・FDA等の承認プロセスに必要な安全検証・リスクアセスメントの記述 |
院内ネットワーク統合 | 病院の閉じたネットワーク環境でロボットを安全に動かすためのインフラ調整 |
特に「臨床ワークフローへの組み込み」は、UIが直接患者の安全に直結する。技術者の論理ではなく、現場の医療従事者の動線から逆算した設計でなければ機能しない。
小売・サービス業
最も知識不足が顕著な業界(前述の60%の大部分がここに集中している)。
不足している実装業務 | 内容 |
|---|---|
顧客接点でのロボット体験設計 | 棚卸しロボットや案内ロボットが顧客の邪魔にならないよう動線・インタラクションを設計 |
商品認識モデルのカスタマイズ | 汎用ビジョンモデルを自社商品に合わせてファインチューニング |
スタッフとロボットの役割分担設計 | どこまでロボットが対応し、どこから人間が引き継ぐかのフロー整備 |
POSシステム・在庫DBとの連携 | 既存の販売管理システムとロボットをデータレベルでつなぐ作業 |
ロボットそのものの技術より、「人とロボットの接点をどう設計するか」が圧倒的に手薄だ。棚卸しロボットが通路をふさいで顧客体験を壊す、案内ロボットが不自然な動きで逆に不安を与える——こういった失敗は、技術の問題ではなく設計の問題だ。
業界横断で不足している「3つの横断スキル」
4つの業界を横断して分析すると、共通して欠けているスキルが3つに収束する。業界ごとに呼び方や文脈は変わるが、本質は同じだ。
スキル | 内容 | なぜ不足しているか |
|---|---|---|
現場×エンジニアの翻訳 | 現場担当者の「こう動いてほしい」をロボットエンジニアが実装できる仕様に変換できる能力 | エンジニアは実装はできるが現場業務を知らない。現場担当者は業務を知っているが技術仕様に落とせない。その橋渡しができる人材が採用市場に存在しない |
人間とロボットの協働設計 | どこを自動化し、どこに人を置き、どう引き渡すかの全体フロー設計 | 産業ロボットの設計思想は「人を排除した環境でロボットを動かす」が前提。人とロボットが同じ空間で動くHRC(Human-Robot Collaboration)の設計経験を持つ人材が少ない |
体験検証とイテレーション | 実装したロボット動作を「使う人の視点」で評価し、改善サイクルを回す能力 | ロボット開発は「動いた=完成」になりがち。「使える」かどうかを継続的に検証・改善するプロセスが、ほとんどの組織に存在しない |
エンジニアだけでは埋まらない理由
ロボット自体の性能は上がり続けている。センサーもアクチュエーターも制御アルゴリズムも、5年前と比べると別物に近い。それでも「実装が追いつかない」構造が残り続けているのは、不足しているのが技術ではないからだ。
問題の本質はここにある——「誰のために、どう動くべきか」を決める人間が、供給できていない。
これは採用で解決できない問題でもある。「ロボットエンジニアリングとUXデザインと現場業務理解を兼ね備えた人材」は、そもそも育成のパスが存在しない。大学でも専門学校でも、この3つを統合して教えるカリキュラムはほぼない。
経済的転換 — 物価上昇と賃金上昇がロボット導入を加速させる
フィジカルAI市場が拡大している理由は、テクノロジーの進化だけではない。もう一つ、より根本的な経済的力学が働いている。
人件費の上昇が「ROIの方程式」を書き換えた
ロボット導入のROI計算はシンプルだ。「ロボットの導入・運用コスト」が「人間が同じ作業をするコスト」を下回ったとき、経済合理性が成立する。
2010年代までは、この方程式が多くの業種で成立しなかった。ロボットは高価で、保守に専門知識が必要で、人件費はまだ安かった。だから「自動化は大企業の話」だった。
その前提が、2020年代に入って崩れはじめた。
要素 | 変化の方向 | 影響 |
|---|---|---|
ロボット・センサーのコスト | 下がり続けている | 導入コストの低下 |
最低賃金 | 主要国で継続的に上昇 | 人件費の増加 |
物価上昇 | 人件費・原材料費ともに上昇 | 自動化の相対的優位性が高まる |
人口減少 | 日本・欧州・中国で深刻化 | 人手そのものが確保できない |
2つのコスト曲線が交差した。ロボットの導入コストは下がり続け、人件費は上がり続けた結果、「自動化しないほうがコストが高い」状況が、以前より多くの業種・規模の企業に訪れている。
日本における「賃上げ」の構造的意味
日本では2024年以降、春闘での賃上げ率が30年ぶりの水準に達した。これは単なる景気サイクルではなく、日本銀行の金融政策転換・物価目標達成という構造的変化を反映している。
賃上げが持続すると、企業の人件費コストは毎年積み上がる。一度上がった賃金は下げられない。その不可逆性が、「今すぐロボットに投資するか、毎年増え続ける人件費を払い続けるか」という計算を企業に迫る。
特に影響が大きいのは、人手に頼る比率が高い業種だ。
業種 | 人件費比率の目安 | 自動化圧力 |
|---|---|---|
物流・倉庫 | 売上の40〜60% | 非常に高い |
小売(店舗) | 売上の25〜35% | 高い |
食品加工 | 売上の30〜40% | 高い |
建設・インフラ | 売上の30〜45% | 高い(人手不足も深刻) |
製造業(中小) | 売上の20〜35% | 中〜高 |
人口減少という不可逆の圧力
賃上げと並んで、より長期的な構造変化が「人口減少」だ。
日本の生産年齢人口(15〜64歳)は1995年をピークに減少し続けている。2040年には現在比で約15%減少する見通しだ。単純計算で、今と同じ経済規模を維持するには、一人あたりの生産性を15%以上高めるか、自動化で補うしかない。
「ロボットを入れたいから入れる」ではなく「人がいないから入れるしかない」という切実な動機が、特に地方の中小企業に広がっている。これは選択ではなく、生存のための適応だ。
「物価上昇×賃金上昇×人口減少」が生む新しい市場構造
3つの経済的圧力が重なることで、フィジカルAI市場に新しい構造が生まれつつある。
圧力1:コスト削減から、人手代替へ かつてのロボット導入動機は「コスト削減」だった。今は「そもそも人がいない」という代替需要が増えている。この違いは大きい。コスト削減は余裕のある企業が行うが、人手代替は切迫した企業が行う。意思決定のスピードが違う。
圧力2:大企業から中小企業へ ハードウェアコストの低下と人件費上昇の組み合わせは、かつては大企業にしか届かなかったROIの閾値を、中小企業にも届かせはじめている。市場の裾野が広がっている。
圧力3:「一度の導入」から「継続的更新」へ 物価上昇環境では、固定費(ロボット)より変動費(人件費)のほうがリスクが高い。企業は一度ロボットに投資すれば、そのコストは概ね固定できる。一方、人件費は毎年上がる。この非対称性が、ロボット投資の相対的な魅力を高め続けている。
ROIの閾値が下がった世界で何が起きるか
ROIが出やすくなれば、導入を検討する企業の数が増える。導入を検討する企業が増えれば、「どう実装するか」という問題の重要性が増す。
市場が拡大するほど、「設計できる人がいない」という構造的ギャップの深刻さは増す。ハードウェアを買える企業は増えても、それを「使える状態にできる」人材が増えるわけではないからだ。
経済的転換は、フィジカルAI市場の需要サイドを押し上げている。供給サイド——特に「人間の体験から逆算してロボットの動きを設計できる人材」——は、その速度についていけていない。
市場が示している構造
フィジカルAI市場で今起きていることを整理するとこうなる。
レイヤー | 現状 |
|---|---|
関心 | 80%が変革的役割に期待している |
投資 | 市場規模は8年で約10倍に拡大中 |
障壁 | 60%が「知識不足・ROI不確実性」を問題視 |
根本原因 | 技術の不足ではなく「設計できる人」の不足 |
市場は明確に動いている。ハードウェアの性能も、AIモデルの精度も、着実に上がっている。
それでも60%の企業が「実装できない」と感じている理由は、ロボットを「動かす」ことと、ロボットを「使える状態にする」ことのあいだに、誰も埋めていないギャップが存在しているからだ。
人間の体験から逆算してロボットの動きを設計できる人材——その需要は確実に存在している。供給がついていっていないだけで。