62万円のロボットアームが町工場に入らない理由 ― 3Dプリンターとの決定的な差と、Physical Intelligence が認めた限界
title: "62万円のロボットアームが町工場に入らない理由 ― 3Dプリンターとの決定的な差と、Physical Intelligence が認めた限界"
きっかけは1枚のスクリーンショットだった。Physical Intelligence の紹介動画で、黒いアームが2本、チェックのシャツをつまみ上げている。字幕には「これを自律的に行っているので」とある。
映っていたのはおそらく ARX5(中国・ARX Robotics/方舟无限)。同社の公開価格は L5 が2.98万元、L5 Pro が4.98万元。1元21円換算で、単腕62万円と105万円になる。
モデル | 中国価格 | 円換算(1元≒21円) |
|---|---|---|
L5 | 2.98万元 | 約62万円 |
L5 Pro | 4.98万元 | 約105万円 |
E1(家庭向け研究機) | 9.9万元 | 約210万円 |
LIFT2(移動+双腕) | 24.98万元〜 | 約525万円〜 |
L5 は「2.98万元でALOHAを再現できる」ことを売りにしていて、洗濯物の折りたたみデモも公開している。動画のシーンとほぼ同じ用途だ。ARX側の記載では、Pi社は2026年4月のπ0.5発表時にX5機材を採用している。
62万円。思っていたより一桁安い。ではなぜ、どの町工場にも入っていないのか。
ここから始まった対話が、法律の話、半導体の話、最新の VLA 論文まで流れて、最後に「ロボットアームが普及しない本当の理由」に着地した。そして着地したあと、自分の数字を検証したら2つ外れていた。考えが動いた過程ごと残す。外した議論も、訂正した認識も、訂正が間違っていた過程も消さない。
3Dプリンターのように普及するか
ロボットアームはフィジカルAIが世の中に浸透していく中で値下がりしていくと考えられますが、3Dプリンターのように個人や小規模な企業が当たり前のように活用するにはどんなハードルがあると考えられますか?
値下がりは起きる。しかし価格は最大のハードルではない。ARX L5 が62万円、そして LeRobot の SO-101 に至っては、Hugging Face が3Dプリント以外の部品コストを約130ドルと見積もっている。既製品でも Seeed Studio がモーターキットを220ドル、3Dプリント部品を追加35ドルで売っている。リーダーとフォロワーの2本セットで、日本円にして4万円前後だ。
安い。にもかかわらず普及していない理由の方が本質的だった。
このとき挙げたのは5つ。
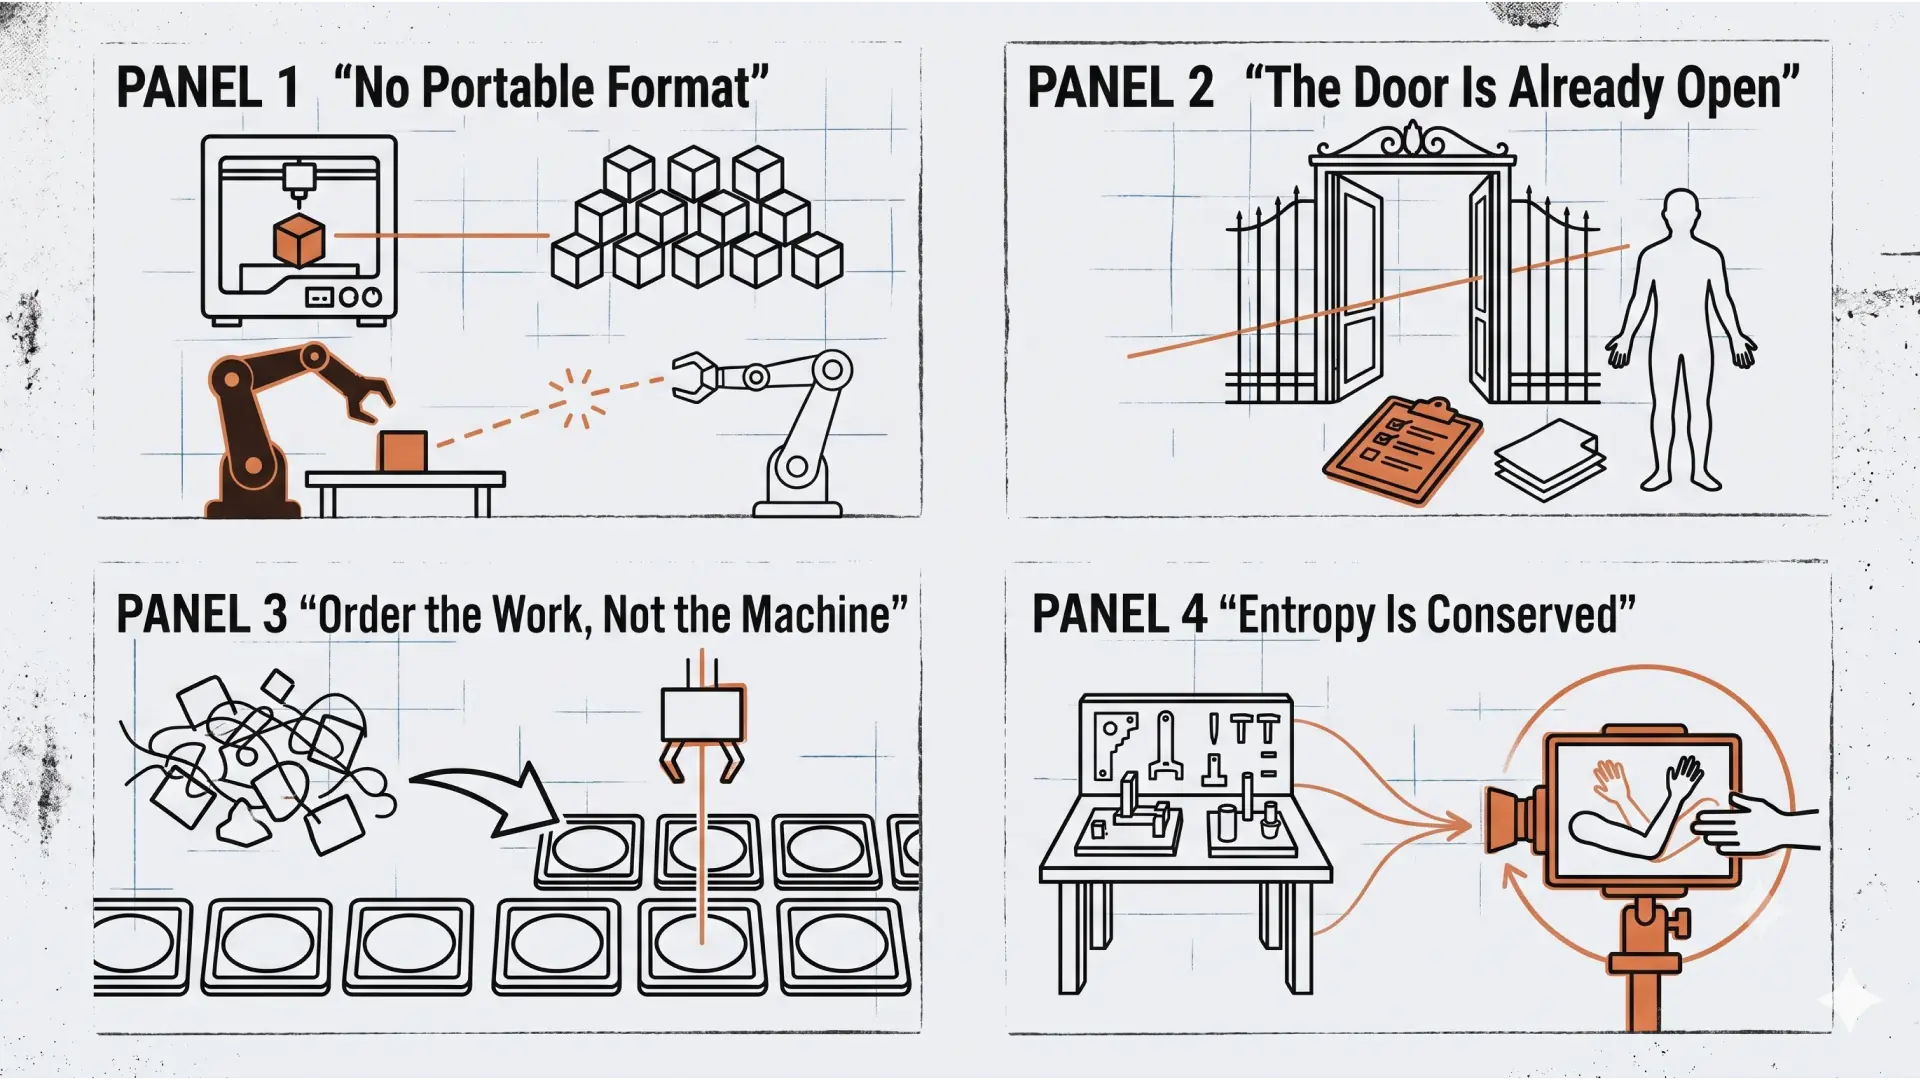
STLに相当する層が存在しない。 3Dプリンターが普及した最大の理由は価格ではなく、STLという機種非依存の可搬フォーマットがあったこと。誰かが作った形状が、他人の別機種でそのまま出る。Thingiverse はこの上にしか成立しない。ロボットアームには、これがない。学習済みポリシーはカメラ位置・照明・グリッパー・机の高さに縛られ、隣の個体でも動かない。共有できる資産が生まれないから、コミュニティが複利で効かない。
開いた作業空間が責任を発生させる。 3Dプリンターは箱だ。失敗してもPLAが300円無駄になるだけ。アームは人間と空間を共有し、失敗すると人が怪我をする。柵を立てた瞬間、小規模事業者にとっての価値がほぼ消える。省スペース・人の隣で動く、が前提だから。
段取りコストが機械コストを上回る。 治具と段取りが本体だ。アームは机の上に置いただけでは何もしない。ワークの位置決め、照明、受け皿。そして小規模事業者の仕事は多品種少量だ。3Dプリンターは多品種少量が得意分野だったから刺さった。アームは多品種少量が最も苦手な領域。ここが致命的にミスマッチしている。
個人には反復がない。 3Dプリンターは「1個だけ欲しい、売ってない物」で元が取れる。アームは反復回数でしか元が取れない。洗濯物折りたたみが常にデモに使われるのは、数少ない例外だからだ。
トルク密度はムーアの法則に乗らない。 2kgを人間の速度で動かすには減速機と高トルクBLDCが要る。材料と加工の問題で、指数関数的には下がらない。
冷めた見立てを一つ添えた。3Dプリンター自身、実は「個人が当たり前に使う」までは行っていない。行ったのは小規模プロフェッショナル(試作、歯科、模型、造形屋)だ。アームも同じ経路を辿ると見るのが自然で、家庭ではなく特定用途の小規模事業者で先に成立する。
扉はすでに開いている
法律の問題などで安全性に配慮しようと考える時に今は法律の中でうまく動くようなモデルを考え、普及したのち法律改正などを目指した動きが合理的ですか?
この問いには、前提の訂正から入る必要があった。「今は法律の中でうまく動き、普及したのち法改正を目指す」という順序は合理的に見えるが、その法改正はすでに13年前に終わっている。
1983年告示51号で、定格出力80W以下(各関節の最大値で判定)の機械は産業用ロボットの規制対象から除外
2013年12月24日の基発1224第2号通達で、80W超でもリスクアセスメントにより「危険の生ずるおそれが無くなった」と評価できれば、労働安全衛生規則150条の4の柵設置義務に該当しないことが明確化された。ISO 10218-1/-2 準拠で技術ファイルと適合宣言書がある機体を適切に使う場合も同様
つまり扉はもう開いている。それでも中小企業に浸透していないのは、法が禁じているからではなく、リスクアセスメントを実施し、指針に基づき記録・保管できる主体がいないからだ。ボトルネックは条文ではなく、証拠の生成能力にある。
— 誰が規制されているのか、を間違えると全部ずれる
労働安全衛生法が規制するのは事業者(使う側)であって、売る側ではない。ただしこれは免罪符ではなく罠でもある。規制を受けないことと、責任を負わないことは別で、事故れば製造物責任法と民法の世界に直行する。「規制対象外だから安全」という説明は、法廷でも保険会社の前でも通用しない。
情報生態系そのものが汚染されている
これってロボットの導入企業は明確に認識しているのかな?そもそも知らなそうに思う。
規模で完全に分かれる。大手製造業の安全担当は当然知っている。中小はまず知らない。ただ問題はそこではなく、中途半端に知っている層の理解がほぼ壊れていることだった。
日本語のロボット解説記事の多くが「2013年に150条の4が改定され、80W未満は柵不要になった」と書いている。これは事実と違う。
80W以下の除外は1983年の労働省告示51号。「そもそも産業用ロボットとみなさない」という定義の話
2013年の基発1224第2号は80W超の機体について、リスクアセスメントで危険のおそれが無くなったと評価できれば柵義務に該当しない、という運用の話
まったく別の制度だ。それが「80W規制の緩和」という通称で混ぜて語られ、記事から記事へコピーされている。
この誤解の実害は具体的だ。「80W以下だから安全」と理解した人は、リスクアセスメントをやらない。しかし80W以下でも指は挟むし目は潰れる。そして労安衛の対象外であることは、PL法と民事責任からの免除を一切意味しない。規制対象外イコール安全、という最悪の変換が起きている。
さらに根本的な話として、1224第2号は許可ではない。「危険のおそれが無いと評価できるなら該当しない」——つまり立証責任をこちらに移しただけだ。だから知っていても、評価できなければ何も変わらない。
認識の状態 | 何が起きるか |
|---|---|
知らない | 検討にすら入らない |
半分知っている | 危険な誤解のまま導入する |
正しく知っている | 評価できる人がいなくて止まる |
三者とも導入しない。周知しても解決しないのはこのためで、必要なのは知識ではなく評価の道具だ。
FOUPは、STLの物理版だった
これを解くには、アームを賢くするよりワークの側を標準化する方が早い←これはマイクロファクトリーが挑んでいるようなことを指していますか?
違う。マイクロファクトリーは工場の側を変える発想で、ここで言っているのはワークと機械の接触面の話だ。層が違う。もっと地味で、もっと古い。
半導体が最良の例になる。半導体工場はほぼ全自動だが、あそこのロボットは全然賢くない。位置決めされた場所から取って置くだけだ。ではなぜ動くのか。業界が FOUP/ウェハキャリアを SEMI 規格で標準化したからだ。ウェハの位置は規格で決まっている。だからロボットは何も考えなくていい。知能の問題を、規格の問題に変換して解いた。
領域 | 標準化したもの | 結果 |
|---|---|---|
半導体 | FOUP/キャリア | 完全自動化 |
物流 | T11型パレット(JIS) | 自動倉庫が成立 |
通販物流 | トート/ビン | 棚搬送ロボットが成立 |
部品組立 | パーツフィーダ(100年前の技術) | 姿勢が既知になる |
弁当・惣菜 | 容器そのものが治具 | 盛付の位置が確定 |
どれもロボットは馬鹿のままだ。賢くしていない。ワークの側のエントロピーを下げただけ。
「STL層」の正体は、たぶんポリシーのフォーマットではなくこちら側かもしれない。ロボットにおける可搬性は物理インターフェース規格として現れる可能性がある。FOUP は STL の物理版だ。
導入は起きている。普及が起きていない
ロボットアームを使った業務がもっと多くの企業へ導入されるための道筋はどのようにする必要がありますか?
問いを組み替える必要があった。「なぜ導入に至らないか」だと答えを見誤る。実際には導入はしているからだ。中小でも協働ロボットを1台入れた事例は山ほどある。
問題はそこから2台目に行かないことだった。
パイロットは走る。展示会でも話題になる。そして1台で止まる。ロボットアームは、導入しても導入コストが下がらない。
3Dプリンターは2台目が安かった。1台目で覚えたことが全部効くから。アームは2台目がフルコストだ。カメラの位置が違う、机の高さが違う、ワークが違う。前回の学習が何ひとつ移転しない。複利が効かないものは、どれだけ安くても普及しない。
企業がアームに手を出してから諦めるまで、関門は5つある。
関門1:検討に入らない。 汎用機として売られているのに、汎用の使い道がない。買った瞬間に「何をさせるか発明する仕事」が顧客側に発生する。値下げでは1ミリも動かない関門だ。
関門2:用途が選べない。 自社の作業を判定する言葉がない。「検品」「箱詰め」は業務名であって、ロボット的には情報量ゼロだ。効くのは5つだけ。ワーク位置は決まっているか、把持点は一意か、失敗したら何が壊れるか、1日何回か、隣に人がいるか。
関門3:見積もりで死ぬ。 機械が主役ではなく、周辺が主役だ。中小の仕事は多品種少量で、段取りが最も高くつく条件が揃っている。
関門4:安全で止まる。 扉は開いているが、通るにはリスクアセスメントの実施と記録が要る。できる人材が中小にいない。外注すると本体価格を超える。
関門5:2台目がない。 稼働まで行っても、隣のラインには何も移らない。だから社内で「ロボットは高い」という結論が出て、話が終わる。
訂正:予算は降りている
機械を賢くすることばかりに予算や興味が偏り過ぎていて、馬鹿な機械で足りる現場を作るに予算や興味がおりないことがロボットアームの普及のスピードを下げている面があるという感じですかね?
ここで自分の整理が不正確だったことに気づいた。「偏り」だと誰かの判断ミスに見えてしまう。実際はもっと構造的で、各人は合理的に動いている。
ワーク側を整える仕事に金が回っていないわけではない。それは SIer という産業そのもので、案件ごとに数百万〜数千万が実際に動いている。足りていないのは予算ではなく、蓄積だった。
なぜ一方に資本が集まり、一方に集まらないか。興味の問題ではなく、リターンを誰が捕捉できるかの問題だ。
賢くする | ワークを整える | |
|---|---|---|
成果物 | モデル(自社が保有) | 治具・段取り(顧客の現場に残る) |
横展開 | コピーコスト≒0 | 次の現場でまた作る |
誰が得をするか | 作った会社 | その顧客だけ |
標準化したら | 独占が壊れる | 業界全体が得。自社の取り分は薄まる |
決定的なのは最後の行だ。ワークを標準化して皆が使えるようにすると、やった本人が一番損をする。SIer にとって段取りのノウハウは飯の種で、公開したら仕事が消える。これは怠慢ではなく正しい経営判断だ。公共財を私費で作る人はいない。
半導体が解けたのは、賢い人がいたからではない。SEMI という調整機関と、少数の巨大バイヤーがいたからだ。インテルと TSMC が「この規格で作れ」と言えば全業界が従う。多品種少量の町工場に、これに相当するものはない。規格を発令できる主体が存在しない。
だから金が来ないのではなく、来ても座る椅子がない。誰も興味がないから空いているのではなく、回収機構がないから空いている。
そう考えると、VLA に全部乗せるのは実はこの調整問題を丸ごと迂回する賭けだと分かる。機械がばらつきを吸収するなら、誰も規格を決めなくていい。合意形成が要らない。VC の立場では完全に合理的だ。捕捉可能で、調整不要で、当たれば全部取る。
業界最先端が、現場適応に戻ってきた
VLAが調整問題ごと吹き飛ばすは可能なようにも見えますが、まだまだ問題は多いですか?
寄っているのは事実だ。ただしそれは証拠にならない。同じ理由で全員がヒューマノイドにも寄った。収束が教えてくれるのは、真実の所在ではなく資本の形だ。
見るべきは、寄っている当事者が自分で何を白状しているかだった。
Physical Intelligence は2025年11月に π*0.6 を発表している。RECAP という手法で、模倣学習の頭打ち——デモデータ以上には上手くならず、自分のミスから回復する方法を学べない——を、実世界での強化学習で超えようとするものだ。
成果は本物だ。エスプレッソを淹れるロボットが朝5時半から夜11時半まで連続稼働し、実際の家庭で洗濯物をたたみ、箱を確実に組み立て、業務用エスプレッソマシンを操作できる。最も難しいタスクでは、実行経験を取り込むことでスループットと成功率がいずれも2倍以上になった。
しかし同じ発表の中で、PI 自身がこう書いている。デモを見せるだけなら半分の確率で成功させるのは難しくない。だが毎回成功させるのは非常に難しく、複雑な実世界タスクを人間並みのスループットでこなすとなればなおさらだ、と。
これは尻尾の問題の告白だ。VLA は中央値を持ち上げるが、事業に必要なのは裾の方だった。
— では、どう解いたか。ここが本題だった
RECAP はまずオフライン強化学習で汎用 VLA を事前学習し、その後、実機でのデータ収集を通じて下流タスクに特化させることで高性能に到達する。タスクごとにモデルを配備し、自律実行のロールアウトと、オンラインの人間による修正の両方を収集する。デモンストレーション、オンポリシー収集データ、そして自律実行中に専門家がテレオペで介入した記録という異種のデータを、自己改善プロセスに取り込む。
読み替えると、こうなる。汎用モデルが50%まで運ぶ。そこから先は、その現場で、その台で、人が横に座って修正しながらデータを取る。
調整問題は消えていない。着替えただけだ。
従来(SIer) | VLA(RECAP後) | |
|---|---|---|
現場ごとに要るもの | 治具・位置決め・照明 | 実機データ収集+人間の介入コーチング |
やる人 | 生産技術者 | テレオペ要員 |
横展開 | しない | しない(タスク特化の学習は現場に残る) |
コスト構造 | 前払い(設備) | 分割払い(人月) |
治具屋がデータ屋になっただけで、2台目がフルコストという根本は生きている。しかも介入コーチングは人件費なので、治具と違って一度払っても資産にならない。
エントロピーは保存される
汎用モデルを訓練するには、大量の実機データが要る。大量の実機データを安く取るには、収集リグを標準化するしかない。
ARX が AC one を「天下に採りにくいデータをなくす」という触れ込みで売っているのは、まさにこれだ。あの会社の商品ラインナップ自体が答えになっている。標準化を不要にするモデルを作るために、標準化されたデータ収集機を売っている。
FOUP が消えるのではなく、FOUP がデータ収集側に移る。ワークを揃える代わりに、収集環境を揃える。エントロピーの総量は保存されていて、押し込む場所が変わっただけだ。
とくに責任と証拠は、むしろ重くなる。強化学習で改善し続ける系は、去年のリスクアセスメントが今年通用しない。挙動が変わるからだ。ここは法制度がまだ想定していない領域で、これから面倒になる。
そして、自分の数字を検証したら外れていた
ここまで書いて、対話相手が一つ言った。
なんか記事で書いたことそのまま鵜呑みはまずいような状況だね。
正しい指摘だった。ここまでの議論には事実主張が15前後あり、実際に裏を取っていたのは4つだけだった。残りは記憶から出ている。80W誤解が検証されずに記事から記事へコピーされていることを批判した文章が、検証されずに書かれていた。
だから全部調べた。結果は、骨格は生き残り、細部が2箇所で崩れ、そして訂正そのものが1つ間違っていた。
外れ1:AMRとの対比が成立しない。
議論の出発点として「AMRは中小に普通に入ったのに、アームは入らない。価格はそれほど変わらないのに」と考えていた。これが完全に誤りだった。AGVは1台100万円程度から購入できるのに対し、AMRは1台数百万円程度で、1,000万円を超える製品もある。導入コストは数百万円から数億円。しかも日本国内でのAMR普及が進まない現状がある、と業界側が書いている。
62万円のアームより1桁高く、そして同じく普及していない。「アームだけが遅れている」という前提そのものが幻だった。
外れ2:治具コストの数字。そして、訂正の訂正。
「本体62万円に対し、治具・SI費用で数百万」と書いた。まず英語圏の記事を見ると、インテグレーション費用はロボット本体価格の20〜50%とある。3倍ではなく0.2〜0.5倍。盛りすぎだった——と、いったんは訂正した。
ところが日本語で調べ直すと、逆の数字が出てきた。産業用ロボットは半完成品で、治具などの周辺装置とシステムの設計が必要になり、その費用は産ロボが3割、付帯装置や設計が約7割を占めるとされる。
7割。つまり本体の2.3倍。最初の見立ての方が近かった。
訂正が間違っていた。しかも原因が分かる。英語圏の20〜50%はコボット単体の話で、日本語の3割7割は産業用ロボットのシステム構築の話だ。同じ「インテグレーション費用」という言葉で、違うものを測っている。自分がやったのは訂正ではなく、別の数字への乗り換えだった。80W誤解と、構造が同じだ。
外れ3:SIerの規模を3倍に盛っていた。
「日本に数千社規模で存在」と書いたが、業界団体の会長はロボットSIerは全国に約1000社と言っている。しかもSIの大半が従業員100人以下の中小企業だ。
そして、ここで見落としていた関門が出てきた。供給側が飽和している。「いま暇なSIはいない。これ以上仕事が増えてもさばけないだろう」という声があり、業界団体側でも98%がエンジニア不足だという。
需要が形成されても、作る人がいない。5つの関門を全部抜けても、6つ目がある。
外れ4:ワーク標準化が最短、は市場に否定されている。
これが一番痛い。「アームを賢くするよりワークの側を標準化する方が早い」と主張したが、市場は逆をやっていた。
ビジョンガイド・ロボティクスの採用は、中小が多品種少量ワークフロー固有のばらつきに対処することを可能にする。大量生産と違い、小規模メーカーは部品ごとの専用治具や固定フィクスチャを経済的に正当化できない。
中小は治具を作れない。だからビジョンで逃げている。合理的だ。FOUPやパレットが成立したのは単一SKUの大量生産で、しかもSEMIやJISという規格発令主体がいたから。中小の現場には、両方ない。
ただし同じ記事にこうもある。これらの施設は再利用可能なビジョンライブラリとモジュラーなセル構造を活用して、生産の複雑さに対処した、と。
探していたSTL層は、たぶんこれだ。治具という物理ではなく、認識の記述として複利が立ち上がっている。エントロピーは、ワーク側にもデータ収集側にも押し込まず、第3の場所に移されていた。
そして、複利を作ろうとしている人はすでにいた。
あるSIerが「課題シェア」という構想を出している。複数社で共通課題をまとめて開発予算を分担しあう。1社で2,000万円かかる開発費を5社で分担すれば、各社の負担は開発費400万円と現場適用費100万円の計500万円。
回収機構が無いなら作る、という試みが、すでに現場から出ている。「誰も複利をやろうとしていない」という私の見立ては、そこも外していた。
生き残ったもの
検証後に立っているのは、これだけだ。
主張 | 判定 |
|---|---|
複利が効かない(2台目がフルコスト) | 生存 |
扉は13年前に開いている/通れないのは証拠を作れないから | 生存(一次資料で確認) |
80W誤解が記事から記事へコピーされている | 生存 |
π*0.6 は調整問題を消さず着替えさせただけ | 生存(PI自身の論文で確認) |
洗濯物はベンチマークであってプロダクトではない | 生存(人120枚/時 対 機械650〜1,200枚/時) |
セットアップ時間が対象タスク数を決める | 生存(パレタイジング:ゼロコード10分切替で成長率1位) |
アームだけが遅れている | 崩壊(AMRも普及していない) |
治具が本体の数倍 | 不明(コボット0.2〜0.5倍/産ロボ2.3倍。定義が違う) |
ワーク標準化が最短 | 多品種少量では否定(治具を正当化できない) |
SIerは数千社 | 誤り(約1000社、大半が100人以下) |
関門は5つ | 不足(6つ目:供給側の飽和) |
問いへの答えは、こう書き直すしかない。
すでに何かがワークの姿勢を決めているタスクを、ゼロコードで組めるようにする。
姿勢を決めるものは治具でなくてよい。CNCのチャック、パレットの規格、リネンフォルダーの投入口、そして再利用可能なビジョンライブラリでもよい。決まってさえいればいい。
洗濯物は、この条件を満たさない唯一のタスクとしてデモに選ばれている。畳めても企業には入らない。
書いた本人が検証していない文章は、批判している対象と同じものになる。この記事は一度そうなっていた。